《经济机器是怎样运行的》核心知识点全景梳理
主讲人:瑞·达利欧(Ray Dalio,桥水对冲基金创始人)
原片链接:YouTube - How The Economic Machine Works
适用目标:建立宏观经济、货币信用、利率流动性以及股票投资底层逻辑认知。
目录
- 核心模型:驱动经济的三大动力
- 微观基石:交易驱动整个经济
- 周期的发动机:信贷(Credit)的双刃剑
- 短期债务周期(5~8年):央行调控的主战场
- 长期债务周期与去杠杆(75~100年)
- 达利欧的三条经验法则(投资与财富底线)
- 股票投资者的实战落地启示
一、核心模型:驱动经济的三大动力
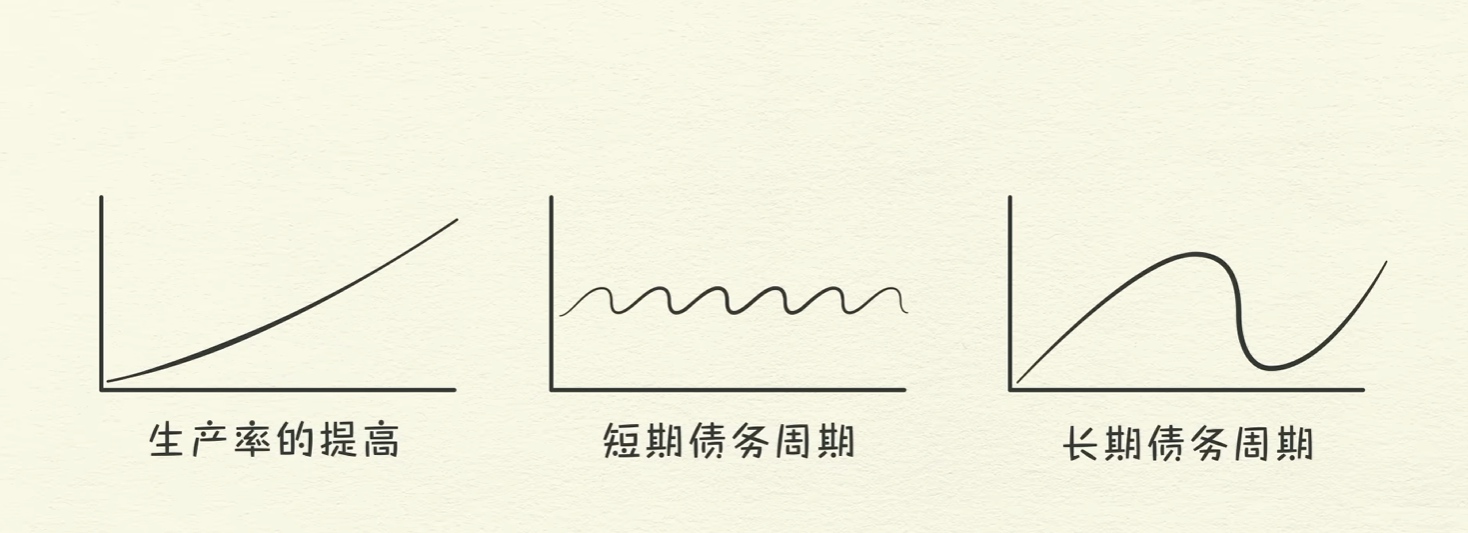
达利欧将看似高深莫测的宏观经济,抽象为一个由无数齿轮组成的精密机械系统。经济并不是由随机事件构成的,而是由三股主要力量共同驱动:
text
┌─────────────────────────────────────────────────────────┐
│                     经济运行总轨迹                      │
└────────────────────────────┬────────────────────────────┘
                             │
        ┌────────────────────┼────────────────────┐
        ▼                    ▼                    ▼
┌────────────────┐   ┌────────────────┐   ┌────────────────┐
│ 1. 生产率提升  │   │ 2. 短期债务周期│   │ 3. 长期债务周期│
│  长期持续向上  │   │   5 ~ 8 年     │   │  75 ~ 100 年   │
│  斜率稳定平缓  │   │  央行利率调节  │   │ 债务见顶去杠杆 │
└────────────────┘ └────────────────┘ └────────────────┘- 生产率的提高(Productivity Growth):人类创新、劳动和积累的过程,长期看是缓慢且稳定向上的基线。
- 短期债务周期(Short-Term Debt Cycle):通常持续 5~8 年,主要由央行的加息/降息调控推动。
- 长期债务周期(Long-Term Debt Cycle):通常持续 75~100 年,由短期周期的长期债务积累演化而来,直到利率降至 0% 且债务不可持续,进入大出清阶段。
二、微观基石:交易驱动整个经济
整个庞大的经济体,本质上不过是无数笔交易的集合。
1. 交易核心公式
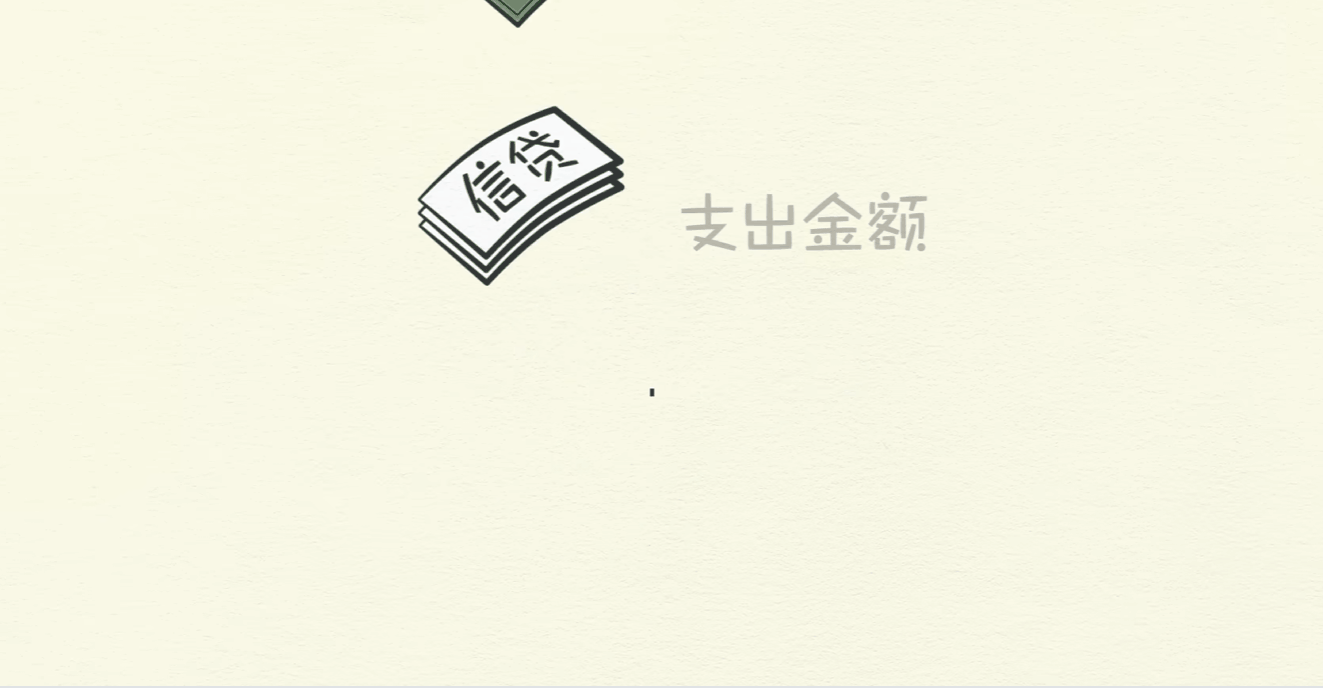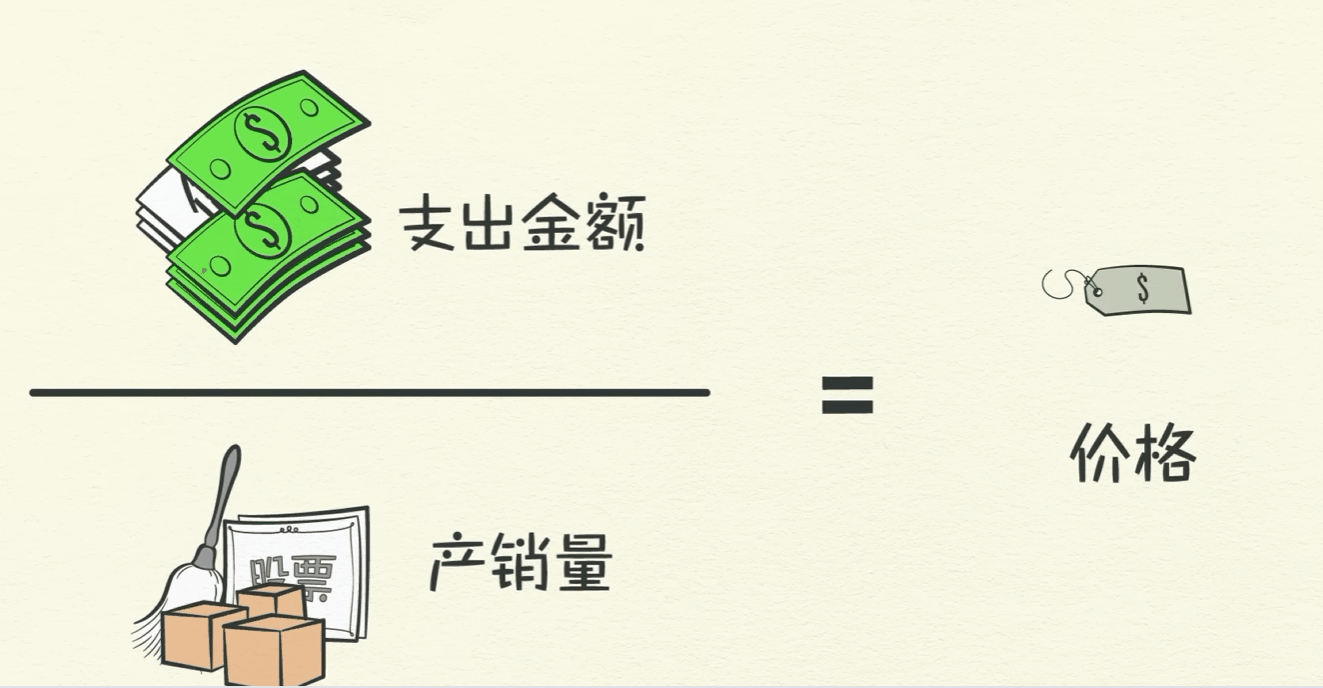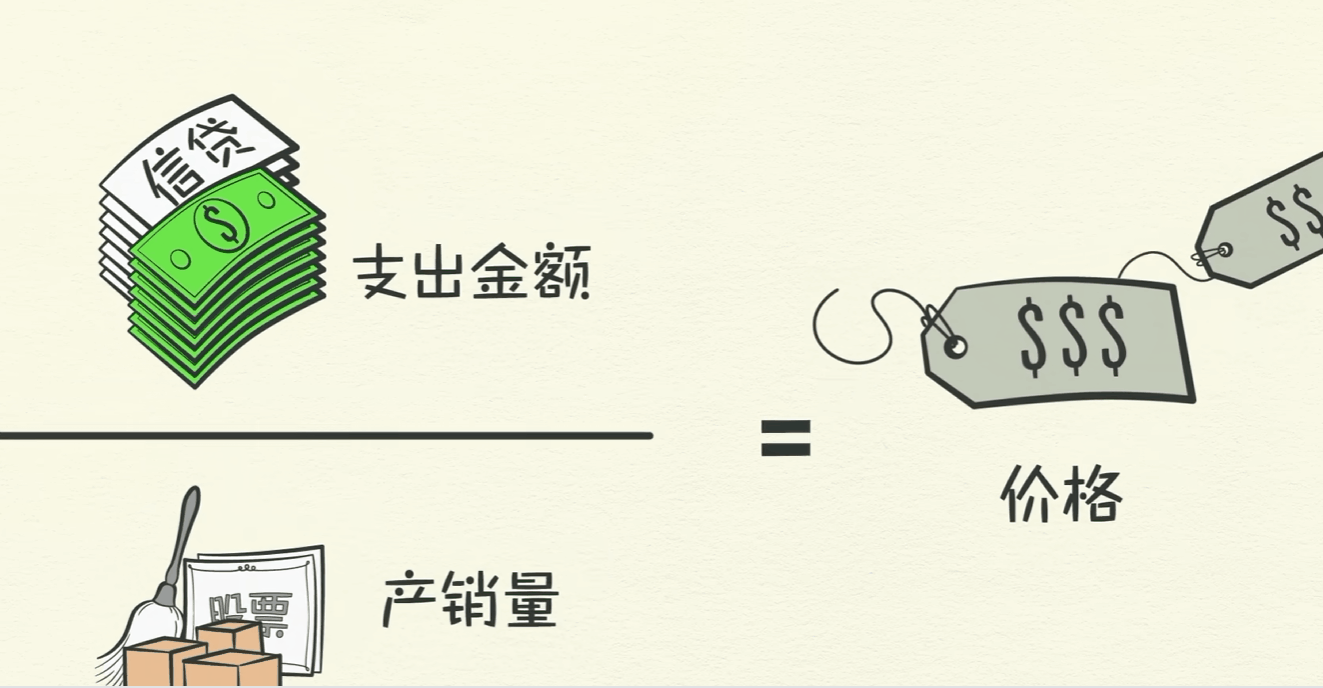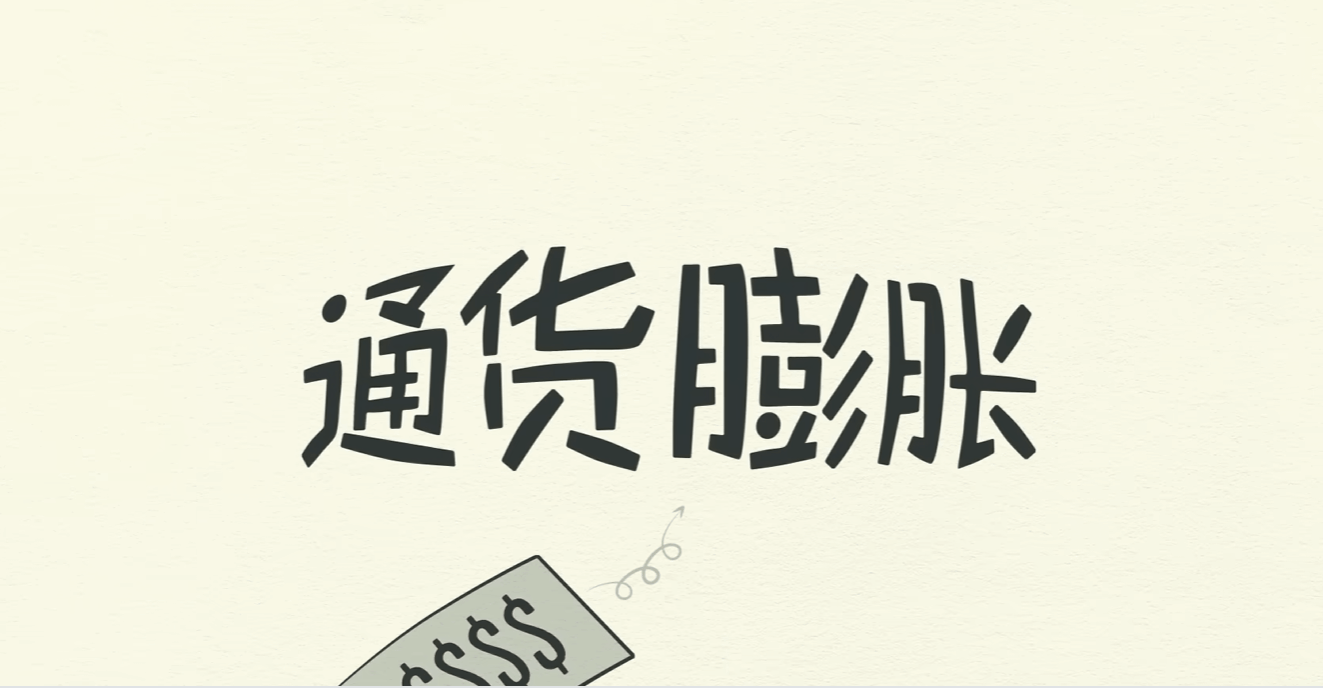
- 支出总额除以产出总量,就决定了价格(Price)。
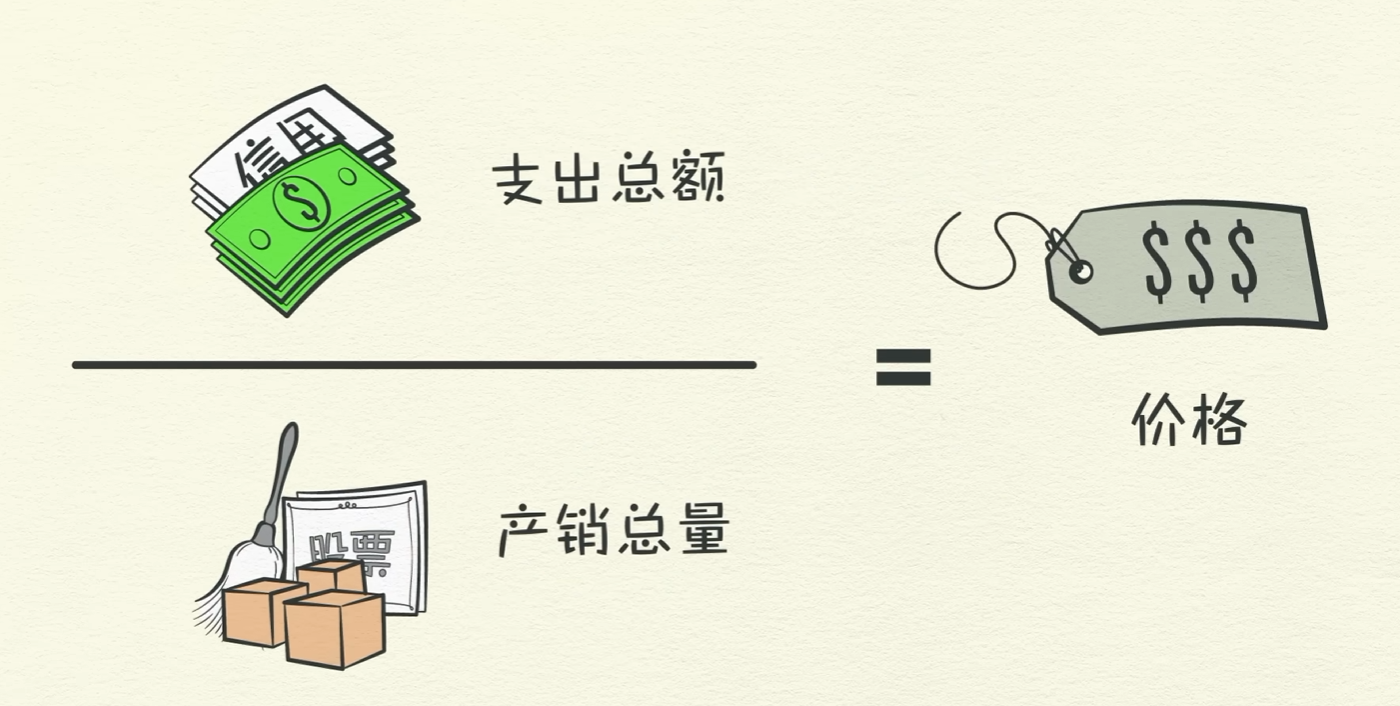
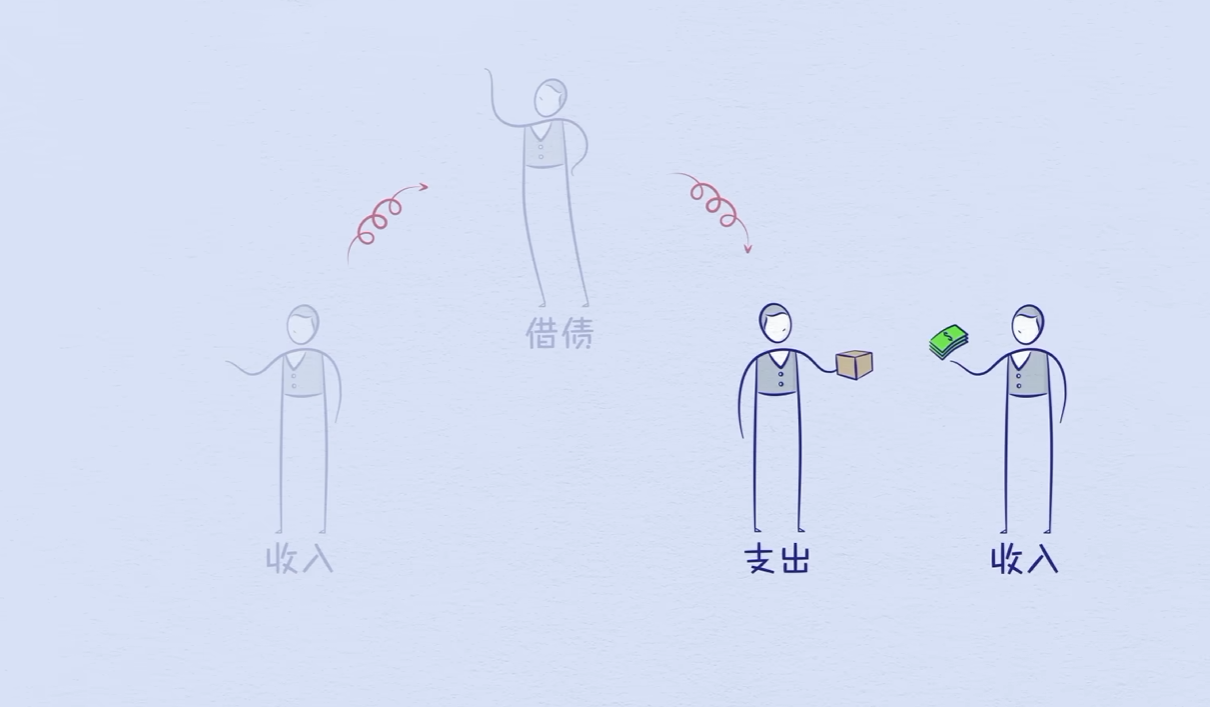
- 一个人的支出,是另一个人的收入:
- 如果你花得更多,另一个人的收入就会增加;
- 另一个人的收入增加,他在银行眼中的信用度就变高,就能借到更多钱;
- 他借了更多钱,就能花更多钱,从而推动整个社会的经济齿轮旋转。
三、周期的发动机:信贷(Credit)的双刃剑
买卖方 = 借贷方
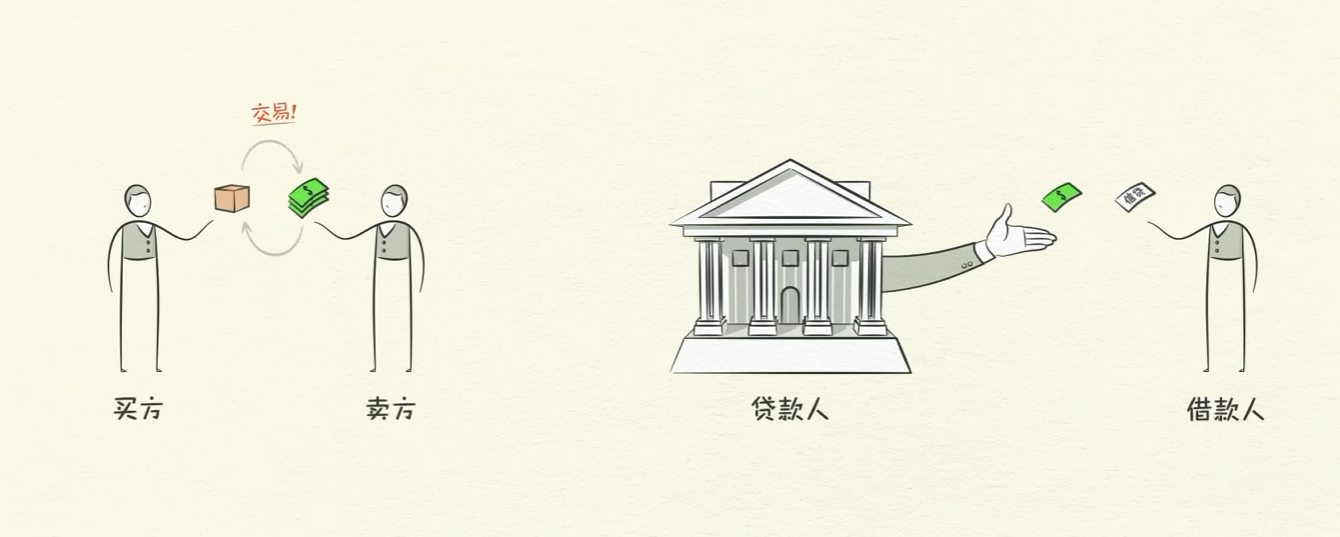
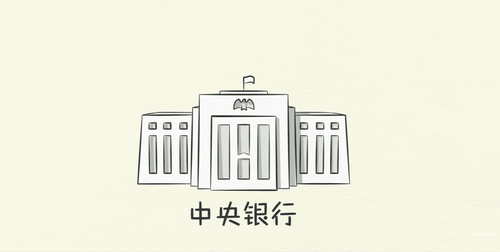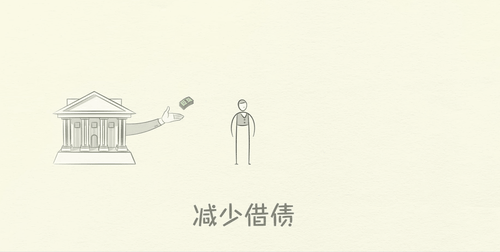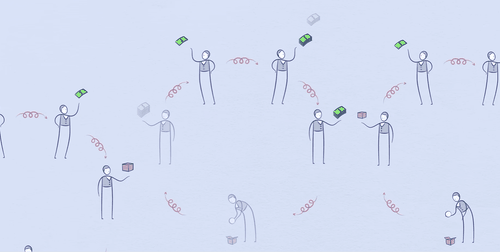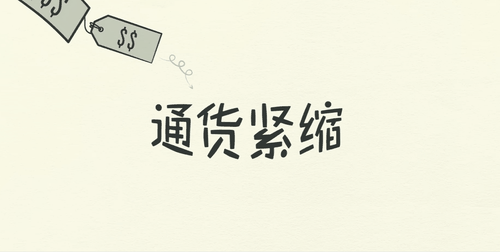
借贷利率直接影响借款人的多少 (中央银行可以直接调控利率和货币发行后续会提到)
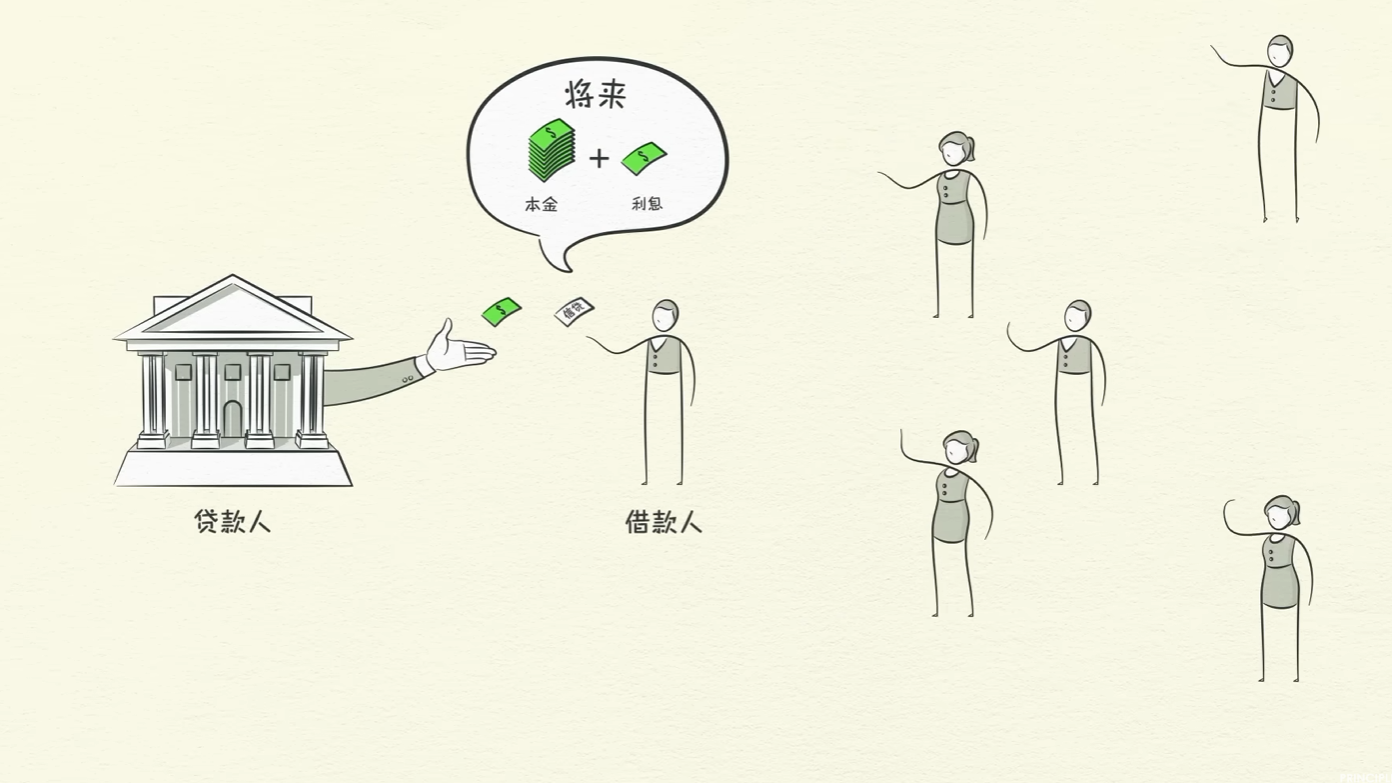
如果借款人保证偿还,而且贷款人相信这个承诺 那么信贷就产生了
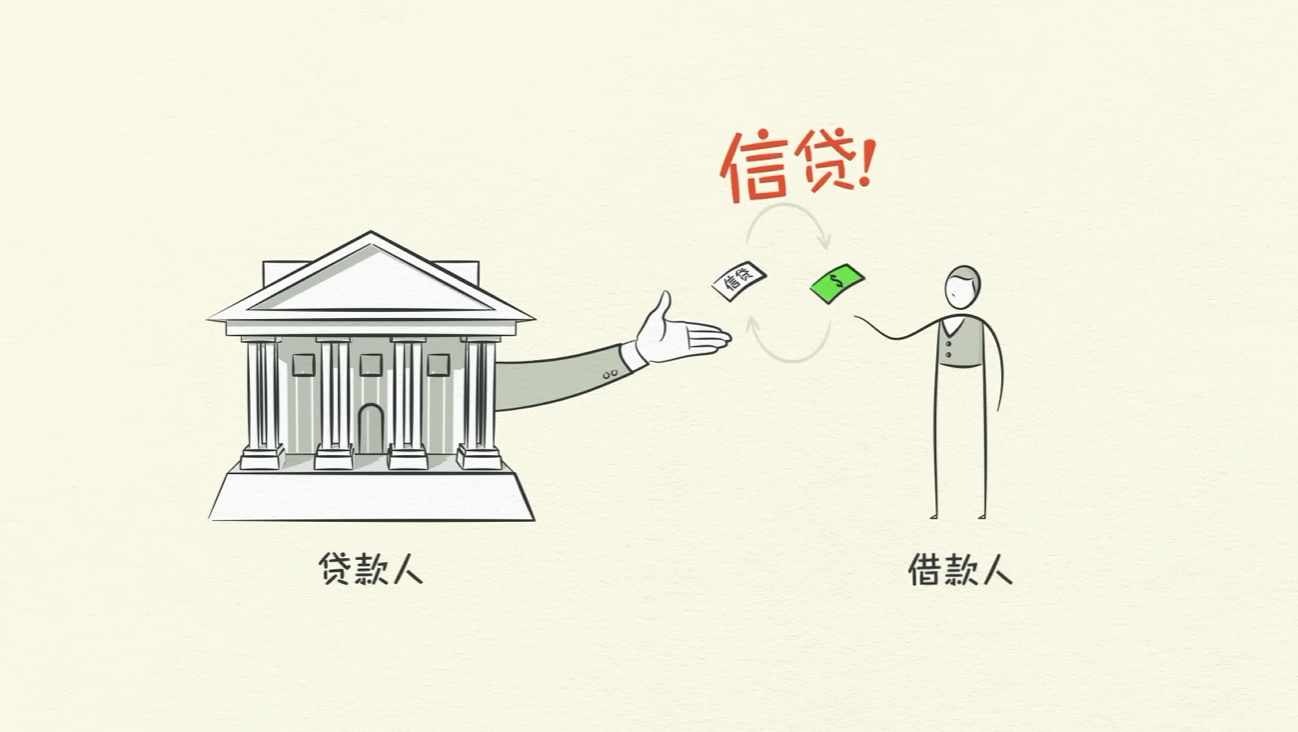
信贷一旦产生就出现债务
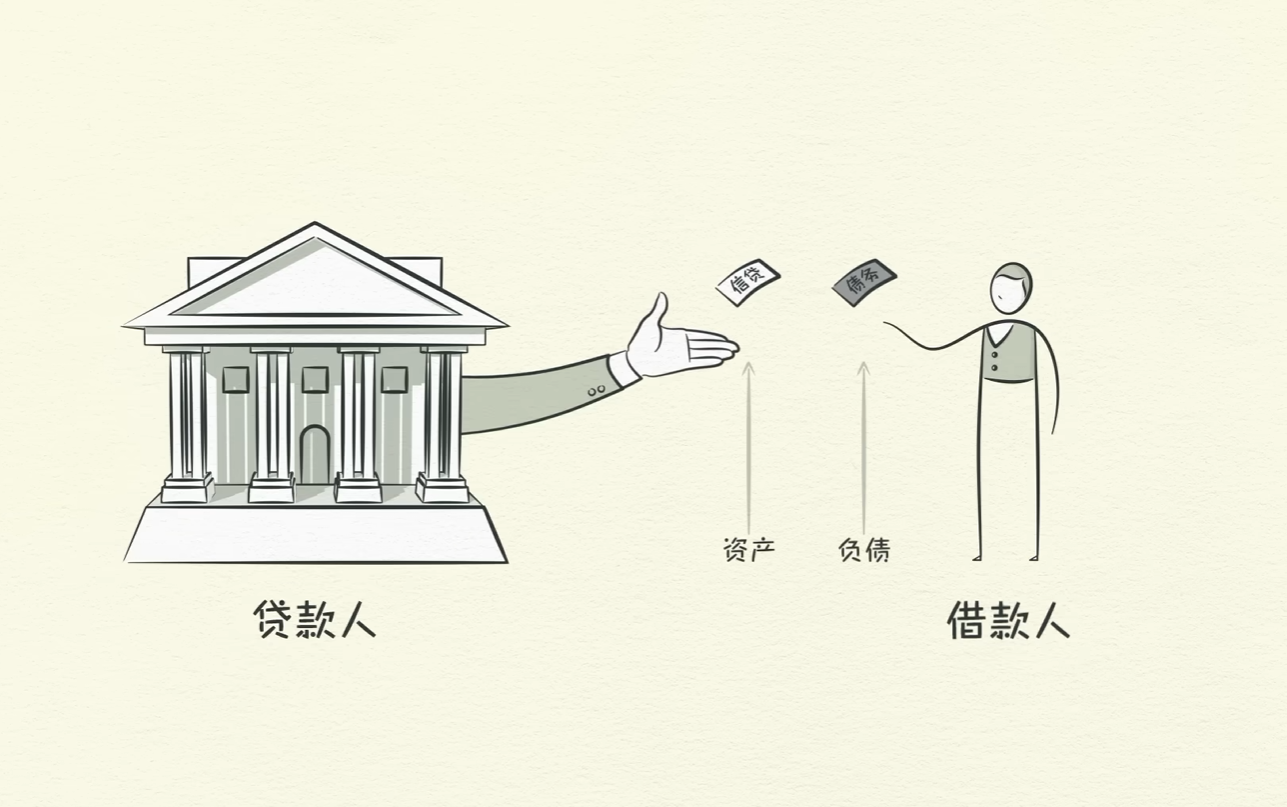
信贷是经济中最重要、最易波动、也最容易被误解的部分。
- 为什么会存在周期?
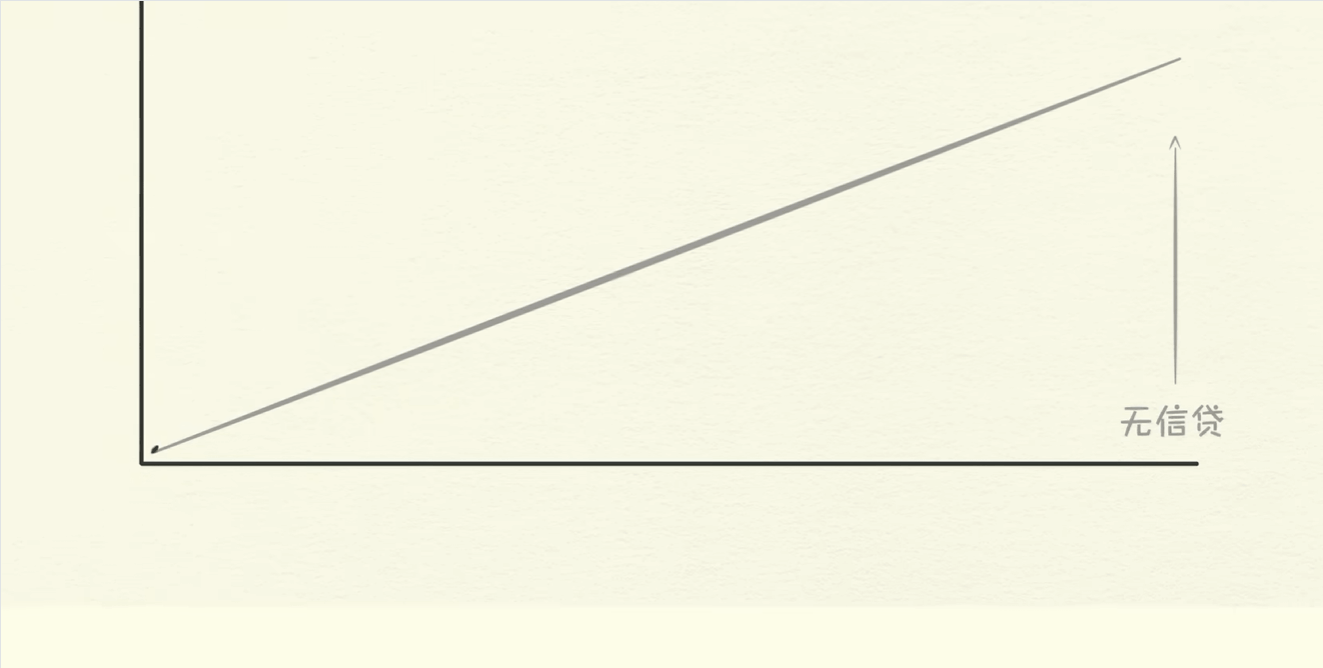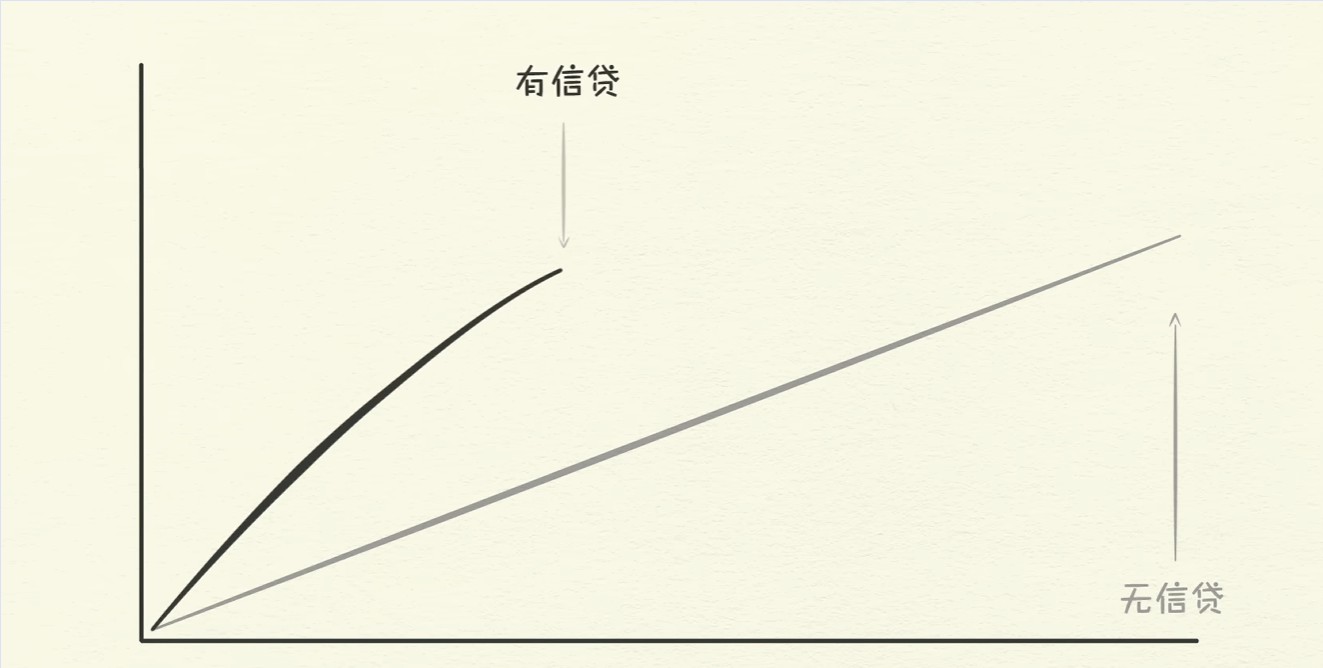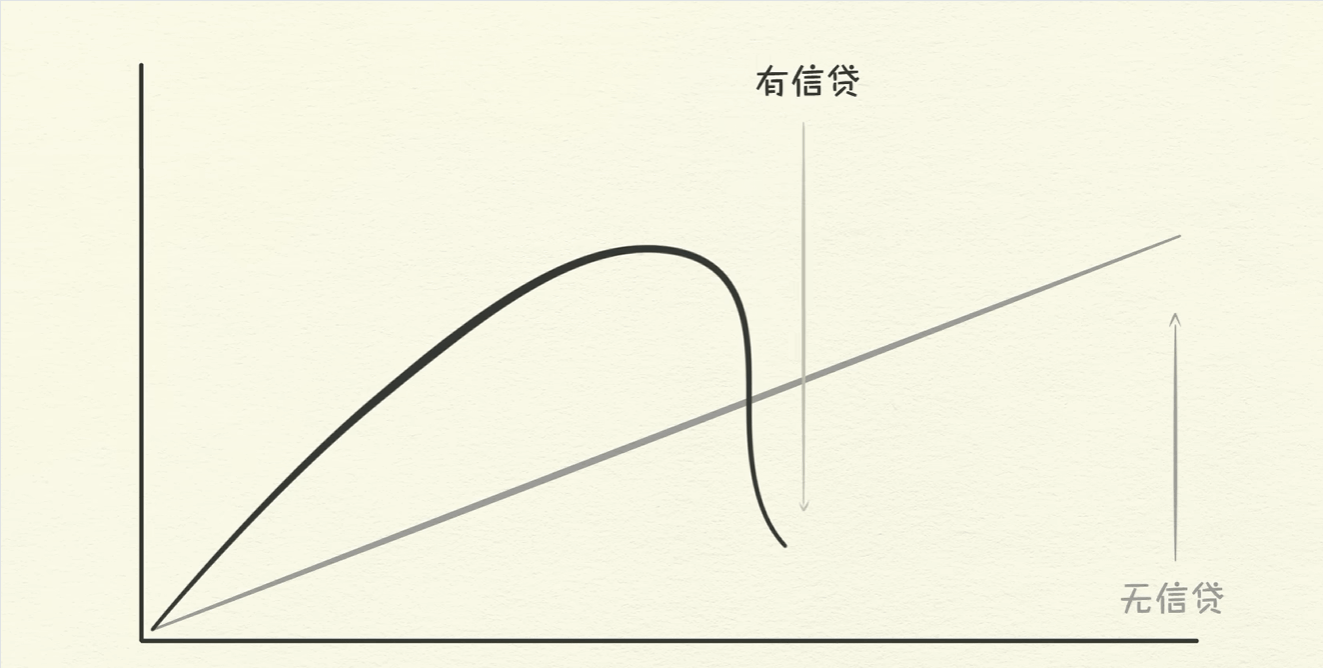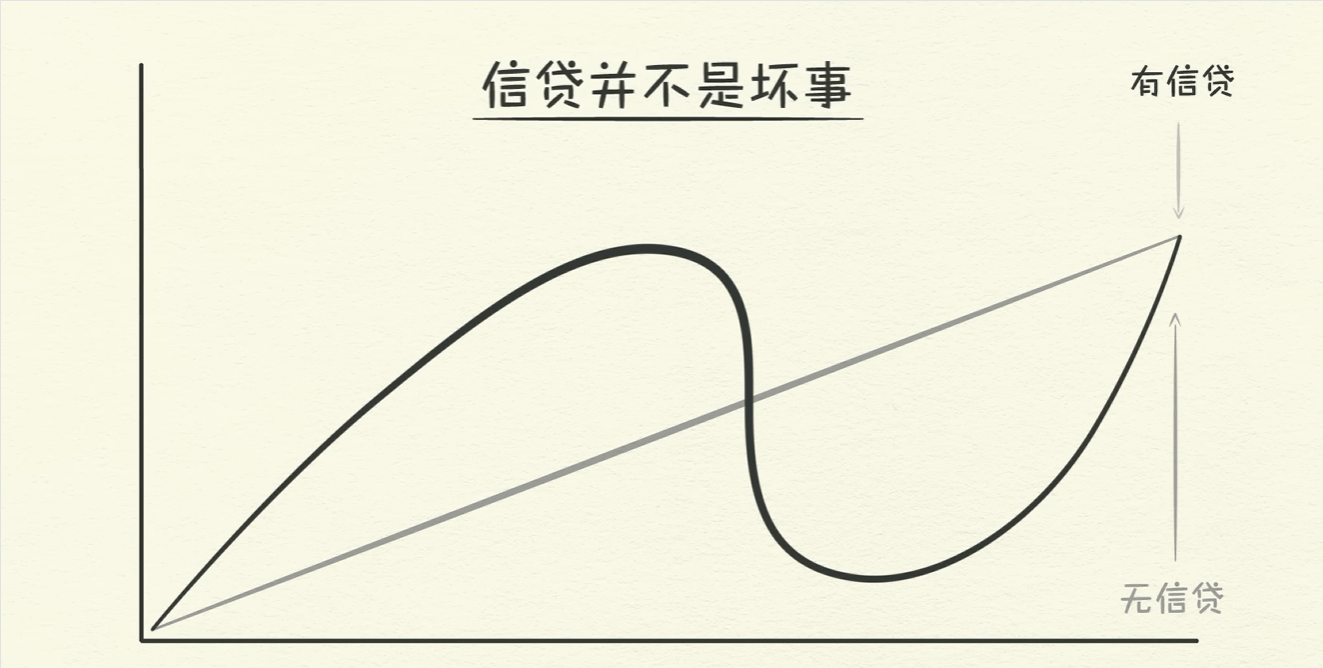
- 如果世界没有信贷:唯一的增长方式是提高生产率(多干活、多生产)。那么经济增长线就是一条平稳向上的直线,不存在大繁荣和大萧条。
- 但有了信贷,就必然产生周期:
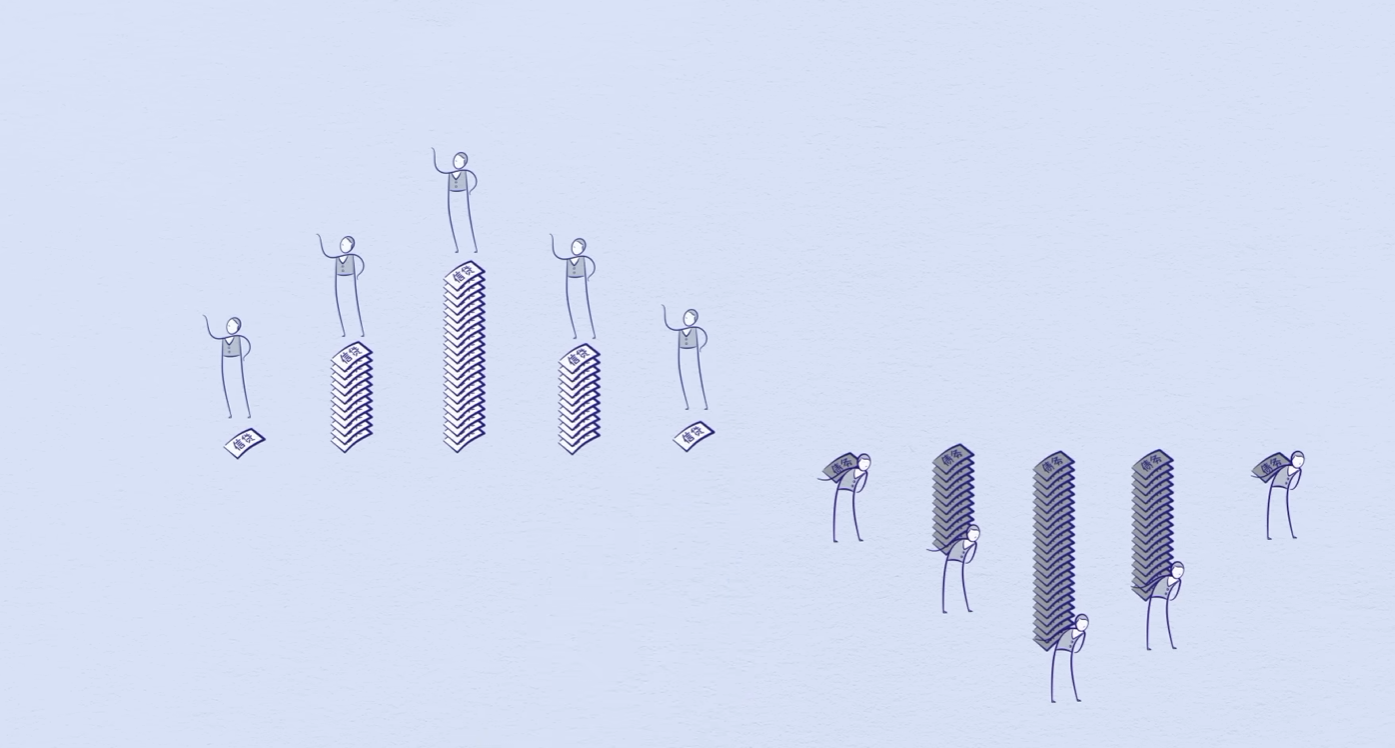
- 借钱本质上是向“未来的自己”借钱。
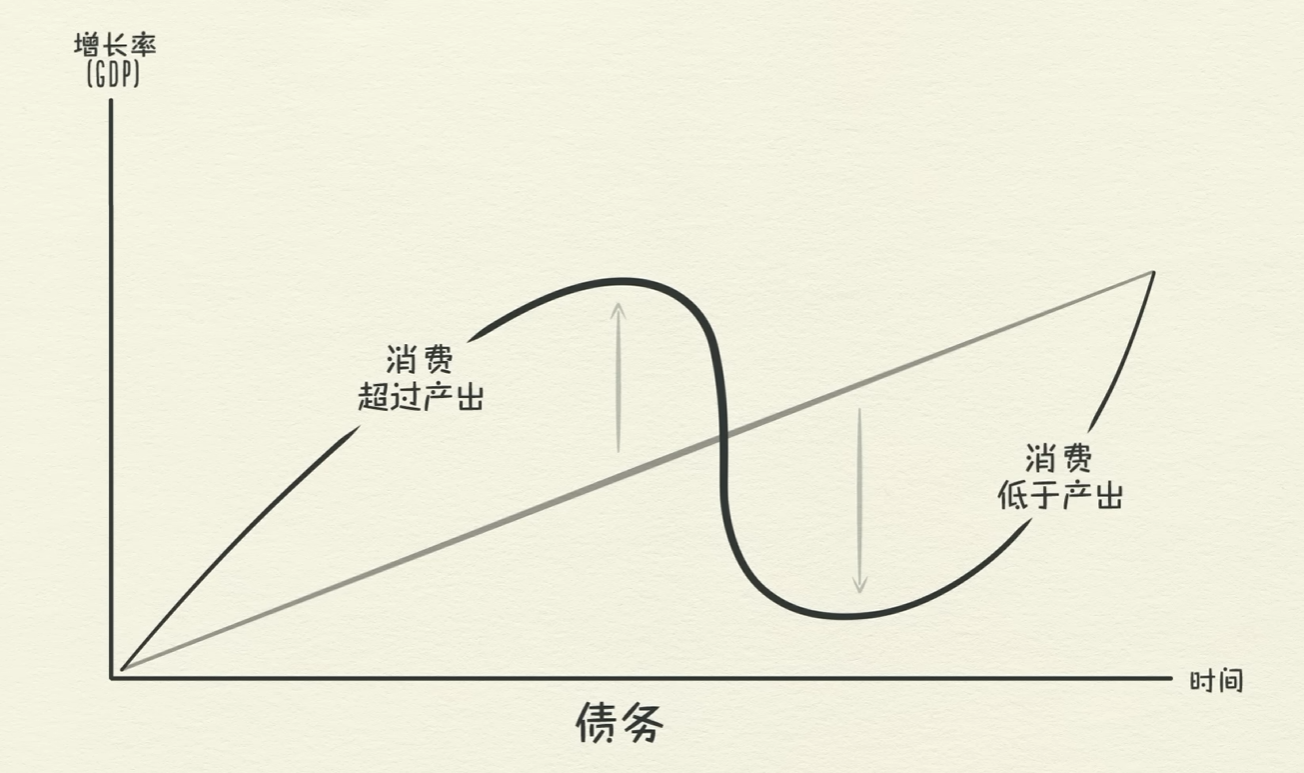
- 借钱消费时:你当前的支出 > 你的收入 经济繁荣、需求旺盛;
- 未来还钱时:你的支出必须 < 你的收入 紧缩、需求低迷。
- 良性信贷 vs 恶性信贷:
- 良性信贷:借钱买入能产生现金流、提高生产率的资产(例如农民贷款买拖拉机,增产粮食偿还本息还有盈余)。
- 恶性信贷:过度借钱购买不产生生产力回报的消费品或资产泡沫(例如借高利贷买大电视、炒高价泡沫房)。
良好的借贷人 具备两个条件
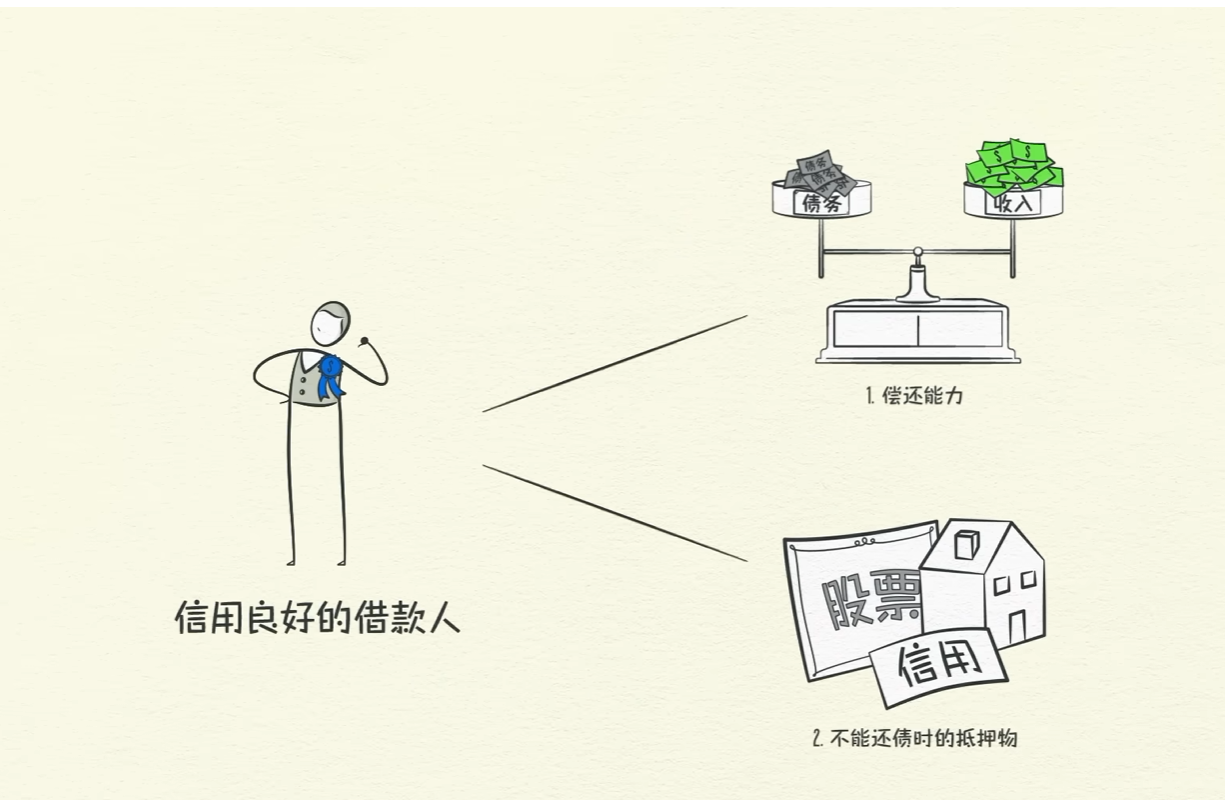
良性信贷
收入增加 - 借贷增加 - 增加支出 (你的支出等于人家的收入)-收入增加 。自我循环 - 经济向上
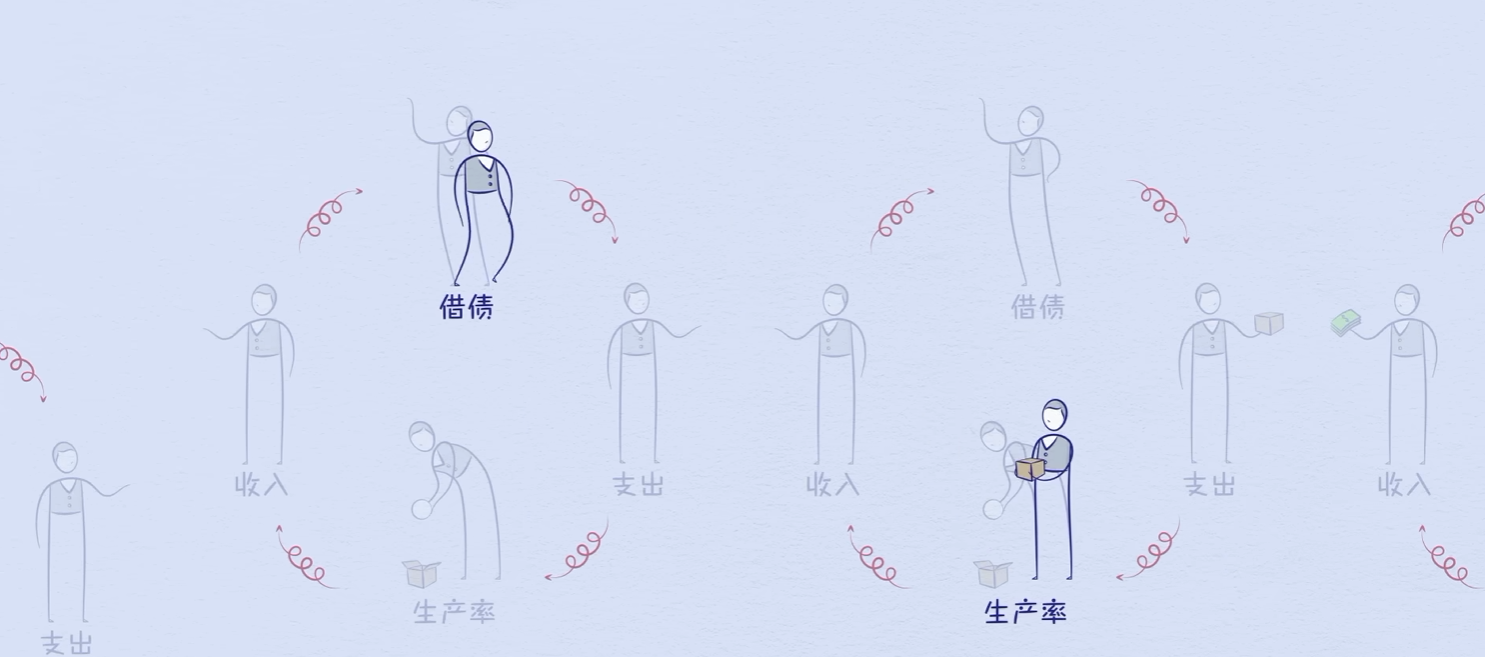
生产率在长期内最关键 (长期来看他是稳步向上的)
信贷在短期内最重要 (债务会影响消费。借的时候 超出产出,还的时候 低于产出了)
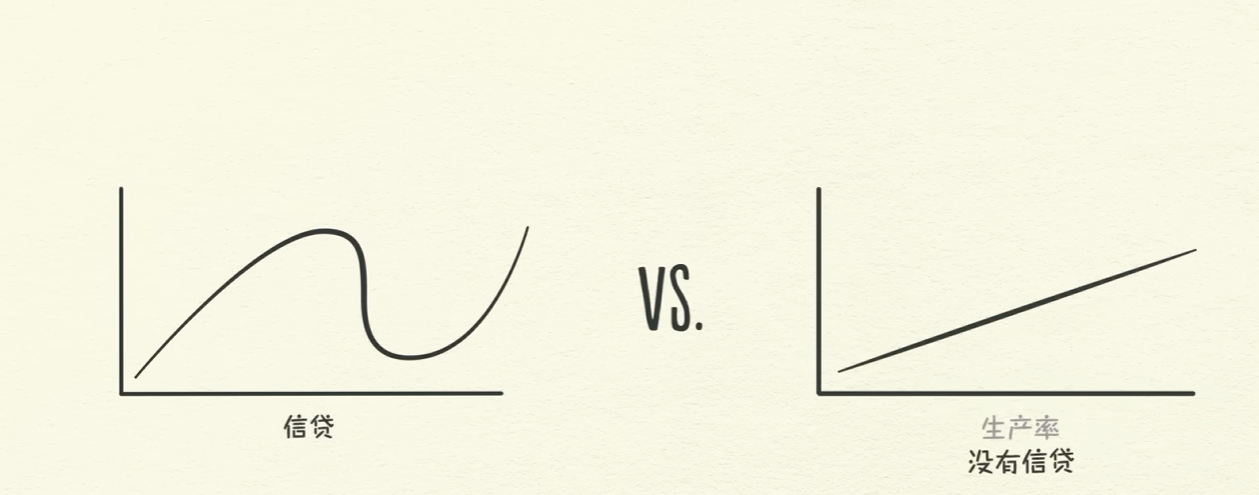
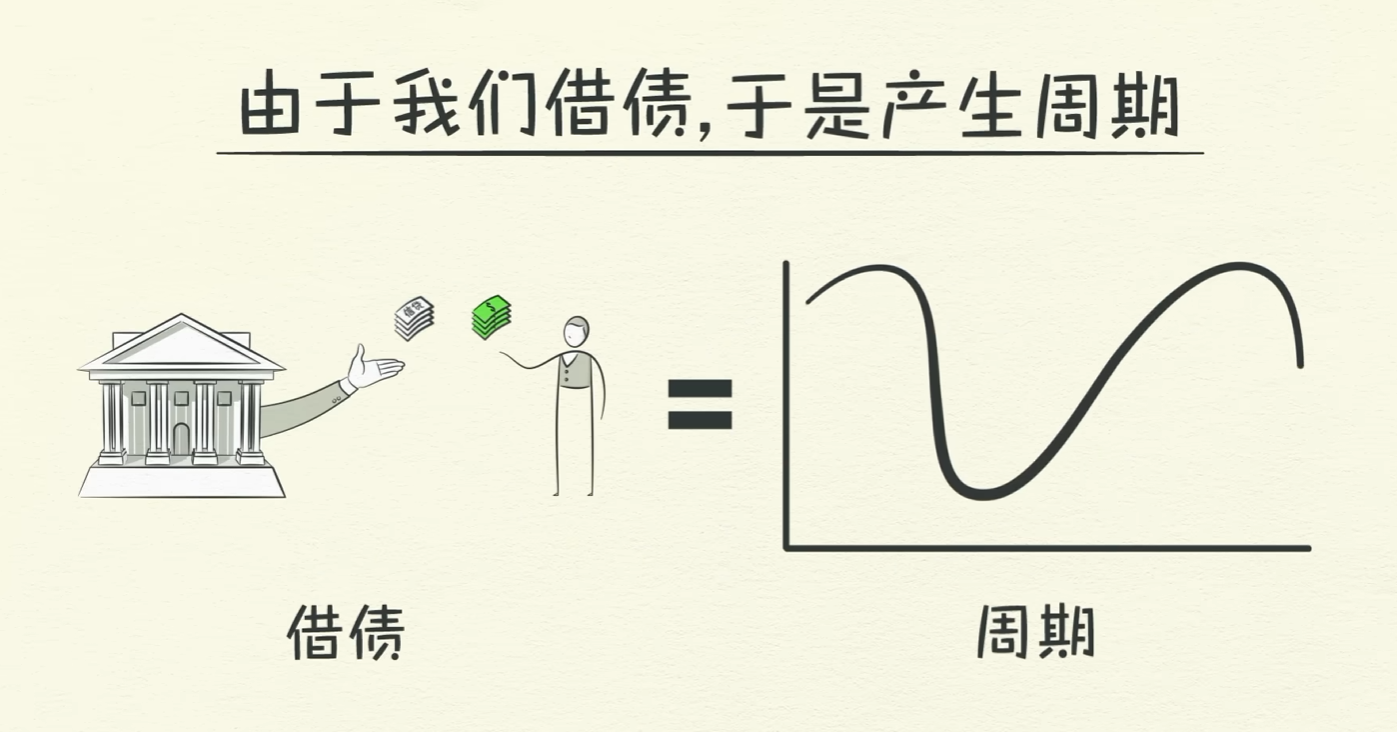
- 人的天性就会导致借债周期的产生
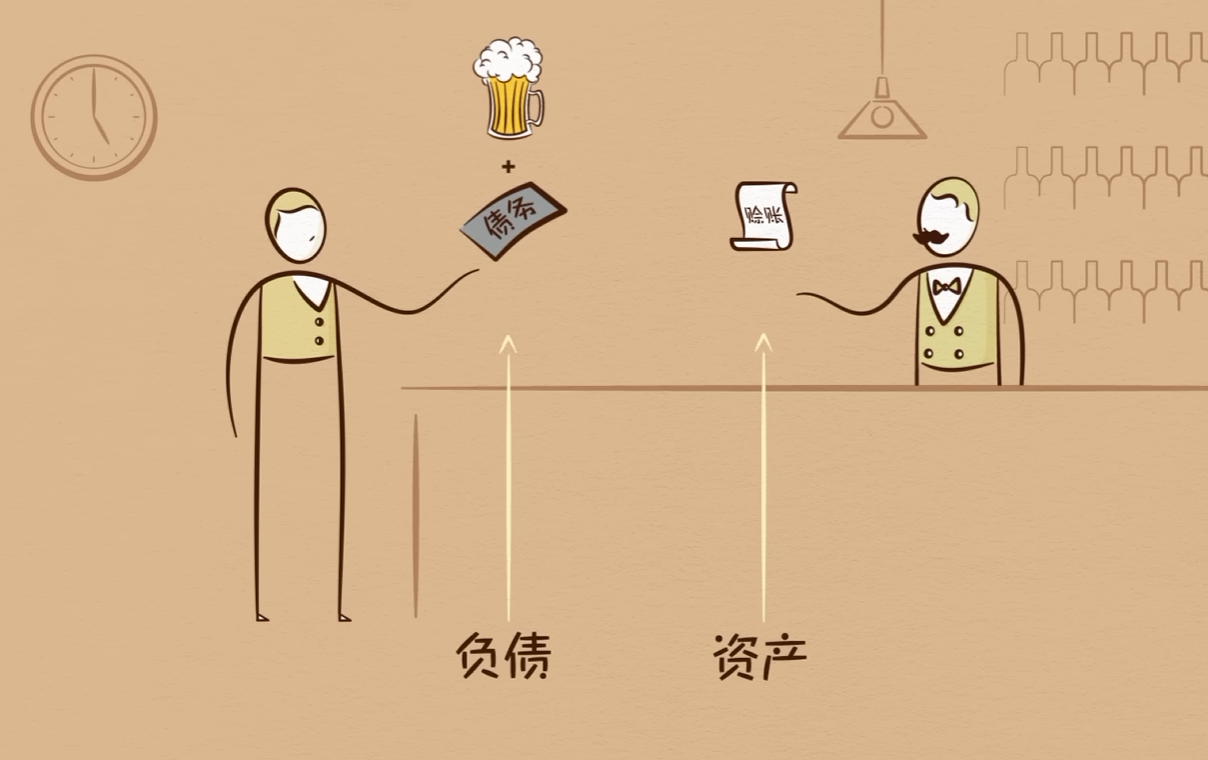
- 你去酒吧用信用买啤酒 - 你活得了啤酒的同时背上了负债,酒店老板获得了资产(赊账)-就这人为产生了信贷 - 当你后面偿还了,这个负债和资产才会解除。交易才会完成。
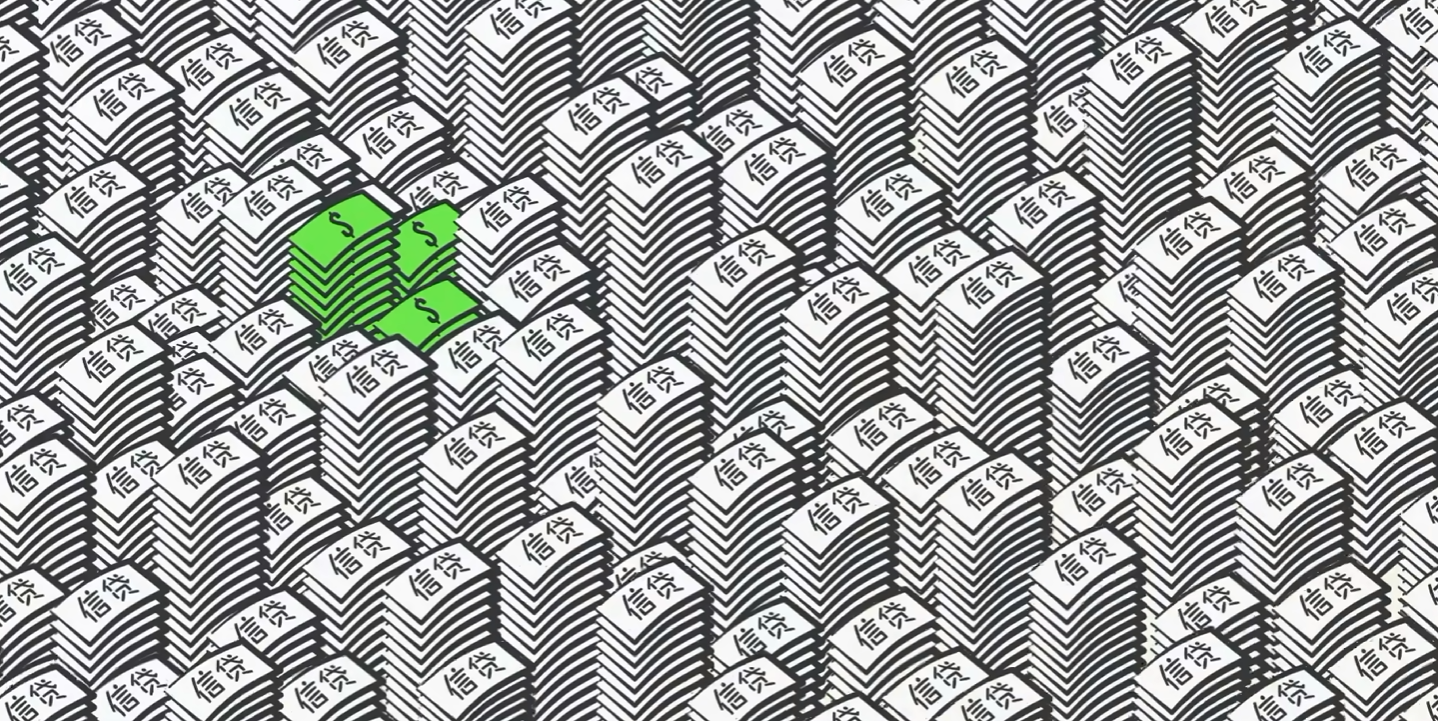
现实生活中大部分的钱其实是信贷
四、短期债务周期(5~8年):央行调控的主战场
普通股民和投资者在日常投资中经常经历的即为短期债务周期:
1. 阶段演化路径
- 繁荣与扩张期(信贷易得):
- 信贷成本低、获取容易 支出增加 需求大于供给 物价和资产价格上涨(通货膨胀)。
- 紧缩与降温期(央行加息):
- 央行看到通胀走高,开始提高利率(加息);
- 借贷成本上升,老百姓和企业减少借款,转而存钱、还贷;
- 支出减少 别人的收入下降 资产价格下跌、消费疲软(通货紧缩与衰退)。
- 触底反弹期(央行降息):
- 经济陷入衰退,央行降息释放流动性,借贷成本降低,重新激活经济,进入下一个循环。
- 收入和信贷的增加超出商品,那么商品就会涨价
- 央行不希望 通胀 就会调控利率
- 这会迎来经济的衰退,后续到达一定范围后,政府又会出面刺激经济
2. 为什么会叠加上行?
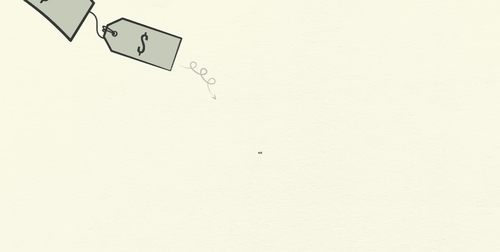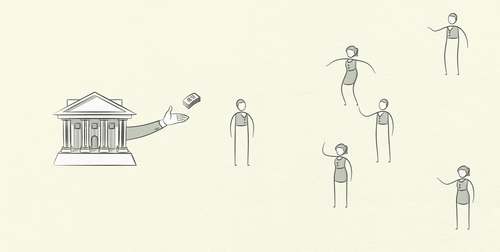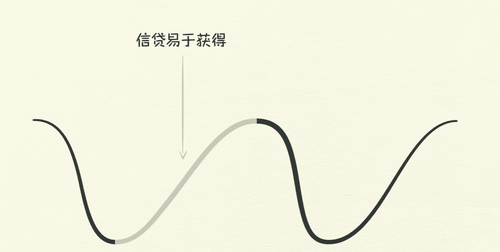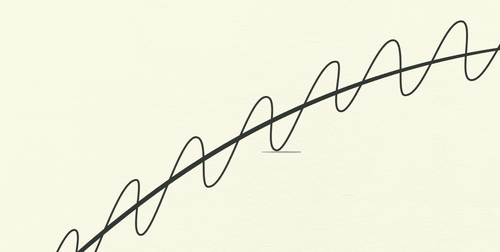
- 人性是贪婪且追求即时满足的:在繁荣期,大家都倾向于借更多的钱享受扩张;而在衰退期,政府和央行通常会全力救市。
- 结果是:每一个周期的波峰和波谷,累积的总债务都高于上一个周期,债务堆积如滚雪球。
五、长期债务周期与去杠杆(75~100年)
当经过几十年的短期周期叠加,债务总额的增长长期大幅快于收入增长,整个经济的债务负担将达到极限:
- 临界点到来:
- 偿债成本甚至超过了总收入,老百姓和企业再也没有能力借新还旧。
- 此时央行利率已经降到了 0%,传统货币政策彻底失效(无法再通过降息刺激借贷)。
- 典型历史事件:1929 年美国大萧条、1990 年代日本泡沫破裂、2008 年全球次贷金融危机。
1. 去杠杆的四大手段对比
去杠杆必须减轻债务负担,达利欧总结了化解危机的四种方法:
| 手段 | 方式 | 性质 | 后果与痛点 |
|---|---|---|---|
| 1. 削减支出 | 政府、企业、个人紧缩节约 | 通缩性 | 导致全社会总支出骤降,收入下降得比债务削减还快,债务负担比率反而恶化。 |
| 2. 债务重组 | 债务违约、展期、本金减免 | 通缩性 | 大量资产蒸发,银行坏账剧增,引发恐慌、银行挤兑与经济萧条。 |
| 3. 财富再分配 | 向富人加税,补贴困难群体 | 中性/博弈 | 容易激发阶层矛盾甚至政治对立、资本外逃。 |
| 4. 央行印钞 | 发行货币,买入国债和资产 | 通胀性 | 增加货币供给与流动性,但若失控会导致恶性通胀或汇率崩溃。 |
2. 核心精髓:和谐的去杠杆(Beautiful Deleveraging)
- 仅仅使用前三种通缩性手段,经济会痛苦不堪甚至崩溃;仅仅使用印钞手段,又可能引发魏玛共和国或津巴布韦式的恶性通胀。
- “和谐的去杠杆”的秘诀在于平衡:
- 通缩性手段与通胀性手段相互配合,保持通胀温和。
- 最关键的经济指标公式:
- 只要经济增长的速度高于债务利息累积的速度,债务占收入的比重(杠杆率)就会平稳下降,实现经济软着陆。
六、达利欧的三条经验法则(投资与财富底线)
在视频结尾,达利欧给普通人和政策制定者留下了三条极具穿透力的法则:
- 不要让债务的增长速度超过你的收入
- 理由:否则债务本息最终会把你拖垮。
- 不要让收入的增长速度超过你的生产率
- 理由:如果不创造真实价值而拿了超额报酬,你最终一定会丧失竞争力并被市场出清。
- 尽一切努力提高你的生产率
- 理由:无论短期周期如何大起大落,从几十年乃至百年的长期视角看,生产率才是决定全社会生活水平和实际财富的最关键因素。
七、股票投资者的实战落地启示
把达利欧的模型映射到股市操作中,可以提炼出三大实战思维:
| 核心实战维度 | 关键观察指标 | 周期应对策略 |
|---|---|---|
| 1. 宏观择时 (流动性拐点) | • 央行基准利率、降准降息 • 社融规模与信贷扩张速度 | • 降息 / 宽信用:处于估值扩张期,顺应流动性积极做多 • 加息 / 紧信用:处于估值挤泡沫期,控制仓位、注重防守 |
| 2. 微观选股 (资产负债表) | • 经营活动现金流量净额 • 资产负债率、短债规模 | • 坚决回避:靠借新还旧、高杠杆伪造虚假繁荣的公司 • 优先挑选:自由现金流充裕、具备深厚护城河的行业龙头 |
| 3. 周期敬畏 (经济钟摆) | • 市场整体历史估值分位数 • 全民情绪(极度贪婪 vs 恐慌) | • 恐慌谷底:在去杠杆出清、资产被错杀时逆向捡便宜 • 狂欢高点:在全社会加杠杆炒股的狂热顶部果断控仓降杠杆 |
- “水多股票涨,水少股票跌”——盯紧宏观流动性:
- 股票市场短期是投票机(由流动性和情绪驱动),长期是称重机(由盈利和生产率驱动)。
- 当央行处于降准降息、社会融资规模扩张时,市场往往水涨船高;当央行开始收紧银根以抑通胀时,高估值资产往往率先承压。
- 看穿财报里的“真钱”与“假账”:
- 警惕那些利润账面漂亮,但经营现金流为负、应收账款高企、靠频繁发债借新还旧的公司。在信贷紧缩期,这类公司最容易发生资金链断裂暴雷。
- 认清身处的周期位置,不做周期的牺牲品:
- 在人人贪婪借钱炒股、加杠杆的高峰期保持克制;在长期去杠杆或深度萧条、资产被过度抛售的底部,耐心地去寻找真正具备长期生产率壁垒的伟大公司。